Expediente e información verificable
Revisar la identificación del solicitante, el propósito del crédito y la documentación exigida. Distinguir los hechos respaldados de los datos pendientes de confirmar.
Un comité de crédito es el grupo autorizado por una entidad para evaluar y decidir sobre las solicitudes de crédito que le corresponden. Revisa la información del solicitante, su capacidad de pago, los riesgos y las condiciones propuestas; después registra su decisión conforme a las políticas y facultades de la organización.
Aquí encontrarás quiénes pueden integrarlo, qué responsabilidad cumple cada participante y cómo documentar una aprobación, un rechazo o una solicitud de información adicional.
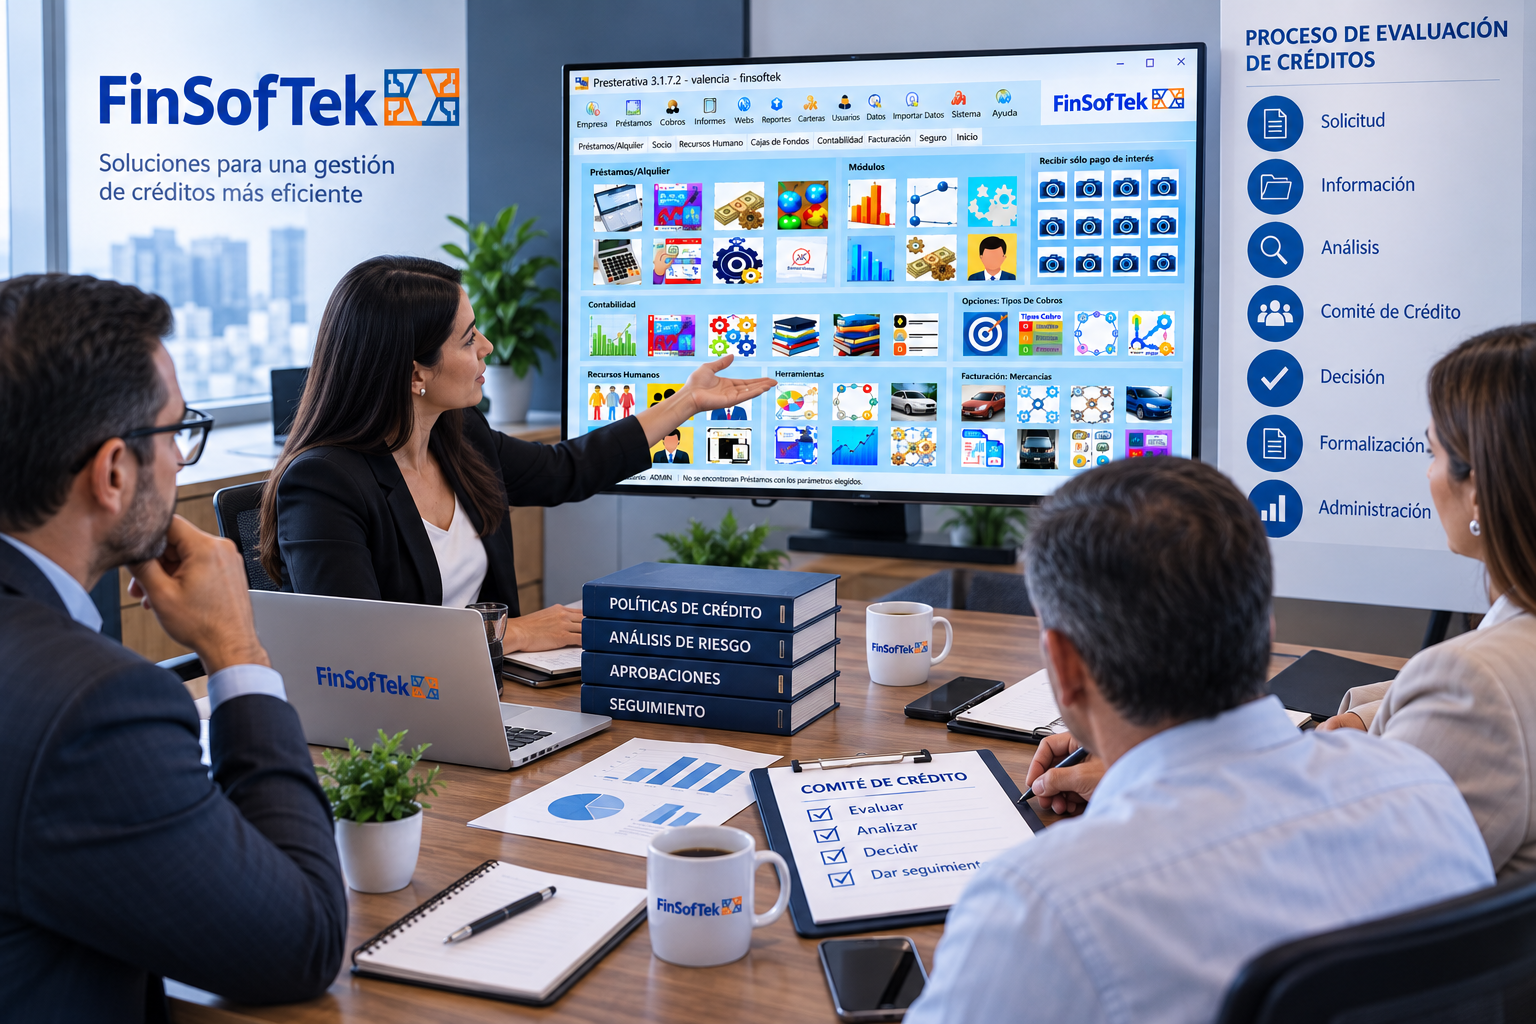
Es un mecanismo de decisión utilizado por determinadas organizaciones para evaluar operaciones que requieren aprobación conforme a sus políticas internas.
Su estructura puede variar según el tamaño, los productos, los niveles de riesgo y las facultades definidas por cada entidad.
Las responsabilidades dependen de las políticas de cada organización, pero normalmente giran alrededor de la evaluación y decisión sobre operaciones crediticias.
Analizar la información disponible y los criterios definidos por la organización.
Revisar condiciones propuestas, documentación y requisitos internos.
Considerar los elementos utilizados por la entidad para analizar cumplimiento.
Valorar los factores que correspondan según productos, riesgo y políticas.
Aprobar, rechazar o solicitar modificaciones dentro de las facultades definidas.
Mantener la información necesaria conforme a los procedimientos establecidos.
La tecnología puede apoyar varias etapas del proceso, pero la decisión corresponde a las personas y órganos autorizados por la organización.
La siguiente distribución es orientativa. Los cargos, el número de miembros, el derecho a voto y las facultades dependen del reglamento, los estatutos y las normas aplicables a cada entidad. Presentar un caso o participar como asesor no implica tener facultad para aprobarlo.
| Rol | Responsabilidad en la revisión |
|---|---|
| Presidencia o coordinación | Organizar la sesión, ordenar los casos y comprobar que la decisión se adopte dentro de las facultades y reglas de participación establecidas. |
| Miembros con facultad de decisión | Revisar el análisis, plantear preguntas y decidir dentro de su autoridad. Dejar constancia de su participación y del sentido de la decisión según el procedimiento interno. |
| Responsable o analista de crédito | Preparar el expediente, explicar la solicitud, presentar la evaluación y señalar datos faltantes. Su papel como expositor no supone automáticamente derecho a voto. |
| Especialista de riesgo u otros asesores | Aportar observaciones sobre los riesgos, las condiciones y las excepciones que requieren revisión, cuando la estructura de la entidad contemple su participación. |
| Secretaría o responsable del acta | Registrar asistentes, casos revisados, decisiones, fundamentos y tareas posteriores; organizar la conservación del registro conforme al procedimiento de la entidad. |
Antes de la sesión, aclara quién presenta, quién decide y quién documenta. Si existe un conflicto de interés, aplica el procedimiento de declaración y abstención que corresponda y registra cómo se gestionó.
Revisar la identificación del solicitante, el propósito del crédito y la documentación exigida. Distinguir los hechos respaldados de los datos pendientes de confirmar.
Examinar la información de ingresos o flujos, gastos y compromisos existentes utilizada en el análisis. Comprobar que las condiciones propuestas se hayan evaluado según la política de la entidad.
Revisar los riesgos identificados, el monto, el plazo y las garantías cuando correspondan. Señalar las dudas que impiden decidir y los aspectos que necesitan una revisión adicional.
Contrastar el caso con los criterios internos y los límites de autorización. Si requiere una excepción o excede las facultades del comité, remitirlo a la instancia competente según el procedimiento aplicable.
El acta o registro debe permitir reconstruir qué caso se revisó, qué información se consideró y qué se decidió. Esta lista orientativa puede adaptarse al formato y las reglas de la organización:
Caso ficticio: expediente de solicitud A-001. Resultado: pendiente de información. Motivo: falta el documento actualizado de ingresos exigido por la entidad. Responsable: el analista solicita el documento y actualiza la evaluación. Siguiente paso: presentar el expediente completo para una nueva revisión. Este registro no autoriza el desembolso.
Este recorrido es orientativo: cada entidad define las etapas, los responsables y las facultades de aprobación de su proceso.
Puedes ampliar estas etapas en nuestra guía sobre otorgamiento de crédito.
Caso ficticio: una cooperativa recibe la solicitud de un socio. El expediente contiene su identificación y la propuesta del crédito, pero falta información actualizada que la entidad exige para evaluar sus ingresos.
El comité deja el caso pendiente, registra qué documento necesita y asigna al responsable de solicitarlo. El expediente incompleto no se presenta como un crédito aprobado.
Cuando llega la información, el responsable actualiza el análisis. El comité vuelve a revisar el caso y registra su decisión conforme a las políticas y facultades de la cooperativa.
El acta o registro interno recoge la solicitud revisada, la información considerada, el resultado, las condiciones aplicables y los responsables de las tareas posteriores.
El ejemplo muestra cómo organizar el proceso; completar el expediente no garantiza la aprobación.
Depende del tamaño, estructura y políticas de cada entidad. Puede estar compuesto por responsables de crédito, administración, riesgo, dirección u otros cargos con facultades específicas.
La organización debe establecer responsabilidades, niveles de autoridad, posibles conflictos de interés y procedimientos de decisión conforme a sus propias políticas y regulación aplicable.
Lo importante no es copiar el modelo de otra entidad, sino definir una estructura acorde con las necesidades y facultades propias.
Dependiendo de las políticas, puede necesitar información del solicitante, condiciones propuestas del préstamo, capacidad de pago, obligaciones existentes, historial disponible, garantías y otros elementos definidos por la organización.
El comité y el análisis de riesgo están relacionados, pero no son lo mismo.
El análisis busca evaluar factores que pueden influir en la capacidad y probabilidad de cumplimiento. El comité utiliza ese análisis junto con otros criterios para tomar una decisión dentro de sus facultades.
Una decisión importante no debería depender de descubrir a última hora dónde está cada dato.
Cuando clientes, préstamos e historial se administran de manera organizada, los responsables pueden llegar al proceso de evaluación con mayor contexto.
Finsoftek dispone de software para administración de préstamos orientado a centralizar procesos relacionados con clientes, créditos, cuotas, pagos, saldos y cartera.
La decisión del comité no termina el ciclo del crédito. Si una operación es aprobada y posteriormente formalizada, comienza la administración del préstamo.
Aparecen cuotas, vencimientos, pagos, saldos y eventualmente situaciones que requieren seguimiento.
Un comité necesita reglas claras. Las políticas de crédito deben establecer criterios y facultades que correspondan a la organización.
Esto ayuda a evitar que casos similares sean tratados de maneras completamente diferentes sin una justificación definida.
Puede automatizar o facilitar determinadas tareas alrededor del proceso, pero no debe confundirse automatización con sustitución de responsabilidades.
Un sistema puede ayudar a organizar información y, dependiendo de sus funcionalidades, apoyar flujos o controles definidos por la entidad.
Las capacidades específicas de Finsoftek relacionadas con flujos de aprobación, niveles de autorización o registro de decisiones deben confirmarse según cada implementación.
Finsoftek desarrolla tecnología para organizaciones que administran préstamos y operaciones financieras.
Sus soluciones pueden apoyar procesos relacionados con clientes, préstamos, pagos, saldos, vencimientos y cartera, dependiendo de la configuración implementada.
Finsoftek no concede créditos, no determina quién debe ser aprobado y no sustituye las responsabilidades del comité de crédito.
Más tiempo evaluándolo. La tecnología puede ayudar a que la información financiera y crediticia esté mejor organizada.
Solicita una demostración para revisar cómo organizar clientes, préstamos e historial con Finsoftek. Explica qué datos necesita tu comité y confirma los módulos, permisos y funciones disponibles para tu operación.