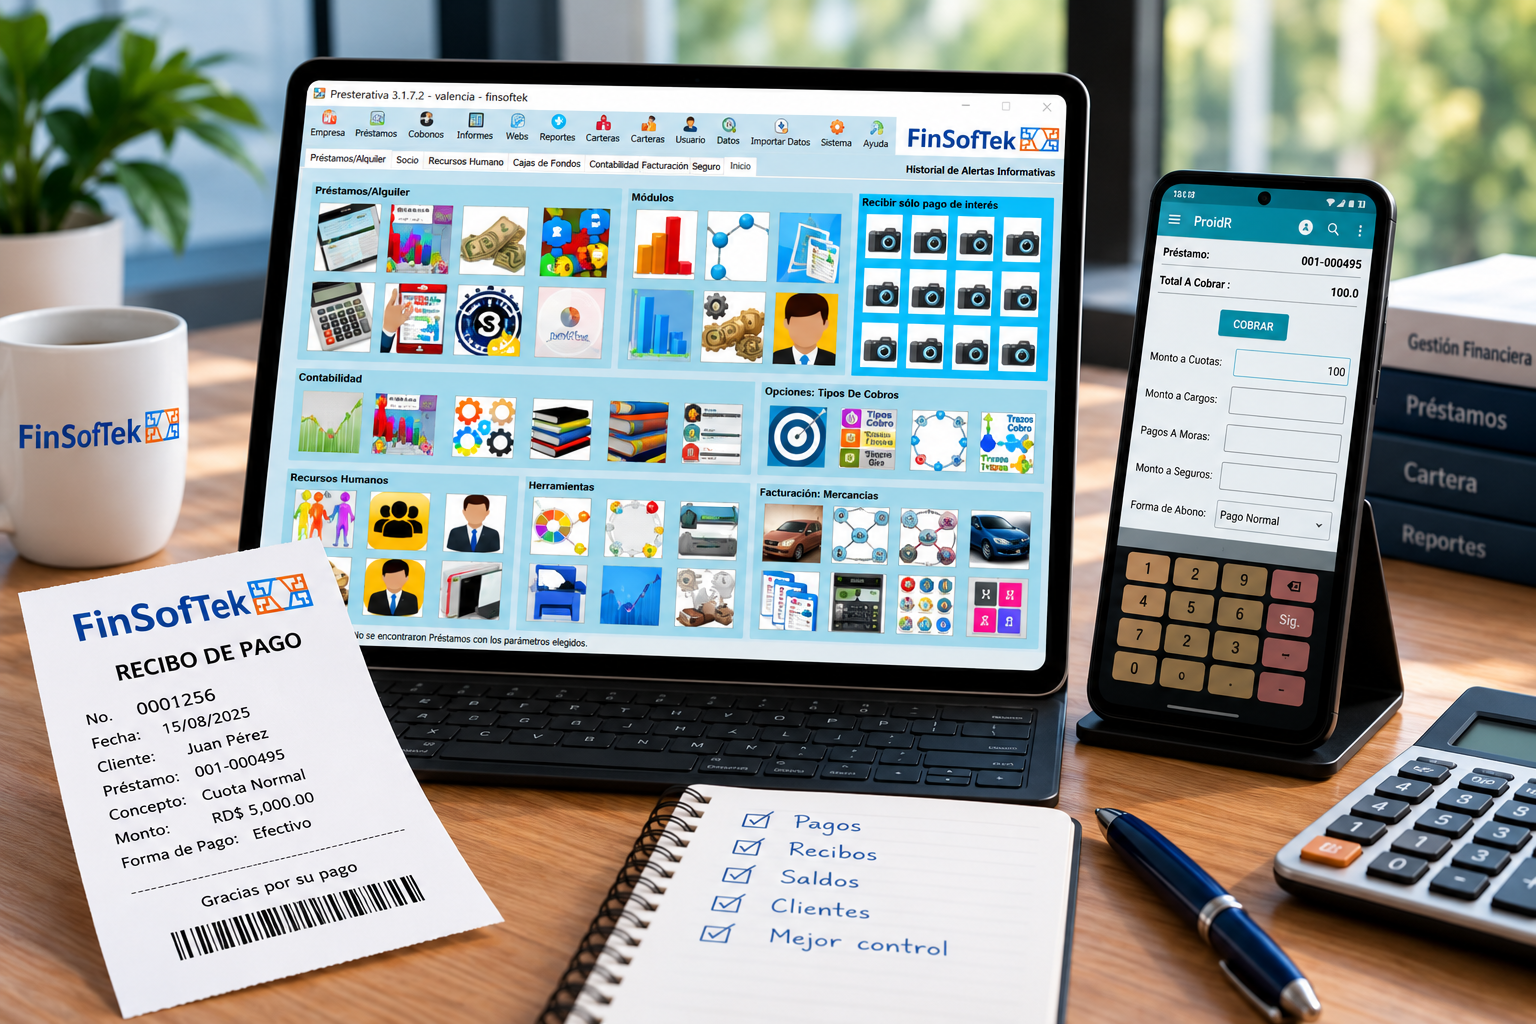
¿Qué es el control de recibos de préstamos?
Es el proceso utilizado para organizar los recibos generados por los pagos relacionados con préstamos y mantenerlos vinculados con las operaciones correspondientes.
El objetivo no es acumular recibos. Es que cada movimiento pueda identificarse posteriormente y formar parte del historial de la operación.
¿Por qué es importante controlar los recibos?
Un préstamo puede generar numerosos pagos durante su vigencia. Cuando una organización administra cientos o miles de operaciones, también puede terminar administrando una gran cantidad de recibos.
Un buen control permite pasar rápidamente del recibo al movimiento que representa.
El recibo y el pago no son exactamente lo mismo
El pago es el movimiento realizado dentro de la operación. El recibo funciona como comprobante o constancia de ese movimiento.
Generar un recibo no debería sustituir el registro correcto del pago. Ambos deben permanecer relacionados.
Recibo
Comprobante del movimiento.
Pago
Movimiento registrado y aplicado dentro de la operación.
¿Qué información debería tener un recibo de préstamo?
Cliente
Identificación del cliente relacionado con el movimiento.
Préstamo
Referencia de la operación correspondiente.
Fecha
Momento en que se registra el movimiento.
Valor
Monto recibido o registrado.
Referencia
Numeración que facilite consulta y seguimiento.
Otros datos
Concepto, forma de pago, usuario o punto de registro cuando corresponda.
Los requisitos fiscales, contables y legales deben determinarse según la jurisdicción correspondiente. No existe un formato universal.
¿Cómo relacionar un recibo con el préstamo correcto?
Cuando un cliente tiene más de un préstamo, registrar simplemente que “el cliente pagó” puede no ser suficiente. El sistema necesita identificar la operación correspondiente y aplicar el movimiento conforme a las reglas establecidas.
Las reglas específicas pueden variar según contratos, productos, políticas y regulación.
Control de recibos y saldos de préstamos
Recibos y saldos no deberían mantenerse como procesos aislados. Un software para administración de préstamos puede ayudar a centralizar créditos, cuotas, pagos, vencimientos y saldos.
¿Qué pasa con los recibos anulados o corregidos?
Un recibo puede necesitar anulación o corrección conforme a los procedimientos de la organización. Es importante conservar información suficiente para entender qué ocurrió con el movimiento original y qué acción posterior fue realizada.
Los procedimientos exactos deben responder a controles internos y requisitos contables, fiscales o regulatorios. Las funciones disponibles deben verificarse en cada software.
Recibos y trazabilidad de pagos
Un buen control permite reconstruir el recorrido de un movimiento y determinar qué pago se registró y a qué operación se relacionó.
Esto adquiere especial importancia cuando participan diferentes usuarios, sucursales o canales de recaudo.
App ProidR
Finsoftek cuenta con App ProidR, que apoya determinadas operaciones en campo como consulta de saldos, registro de pagos y seguimiento.
La emisión, impresión o envío de recibos desde campo debe validarse según la implementación.
Control de recibos cuando existen cobradores en campo
El reto es evitar que la información recopilada fuera de la oficina permanezca desconectada del control utilizado por la organización.
Lo importante es reducir el tiempo entre recibir un pago y tener correctamente actualizada la información.
¿Cómo controlar recibos sin depender de múltiples archivos?
Cuando aumenta la cantidad de clientes y pagos, verificar números de recibos, préstamos, movimientos y saldos entre diferentes fuentes consume más tiempo.
Finsoftek dispone de un sistema de recaudo para organizaciones que buscan mejorar la administración de pagos dentro de su operación financiera.
¿Cómo ayuda el control de recibos a la cobranza?
Antes de contactar a un cliente, conviene verificar los pagos ya registrados. Esto reduce gestiones realizadas con información que todavía no refleja movimientos recientes.
Finsoftek cuenta con un gestor de cobranza. Finsoftek proporciona tecnología para apoyar estos procesos; no realiza la cobranza directamente por sus clientes.
Información actualizada
El equipo puede consultar el historial cuando existe una diferencia o reclamación relacionada con un pago.
Software para control de recibos de préstamos
Finsoftek desarrolla software para financieras, cooperativas, prestamistas y otras organizaciones que administran préstamos y operaciones financieras.
Dependiendo de los módulos y configuración implementados, puede apoyar procesos relacionados con préstamos, pagos, saldos, vencimientos, recaudos y cartera.
Funciones que deben confirmarse
- Generación y numeración de recibos
- Impresión o reimpresión
- Anulación
- Envío
- Personalización
Finsoftek no define los requisitos fiscales o legales que deben cumplir los recibos.
Un recibo debería ayudarte a encontrar el pago, no a buscarlo
Si todavía necesitas buscar entre documentos, archivos y controles separados, puede ser momento de centralizar la operación.