Índice de morosidad
Mide el porcentaje de obligaciones vencidas frente al total de la cartera.
Conoce siete indicadores para revisar atrasos, pagos y recuperación. Aprende qué puede significar un cambio y qué información conviene comprobar antes de actuar sobre tu cartera.
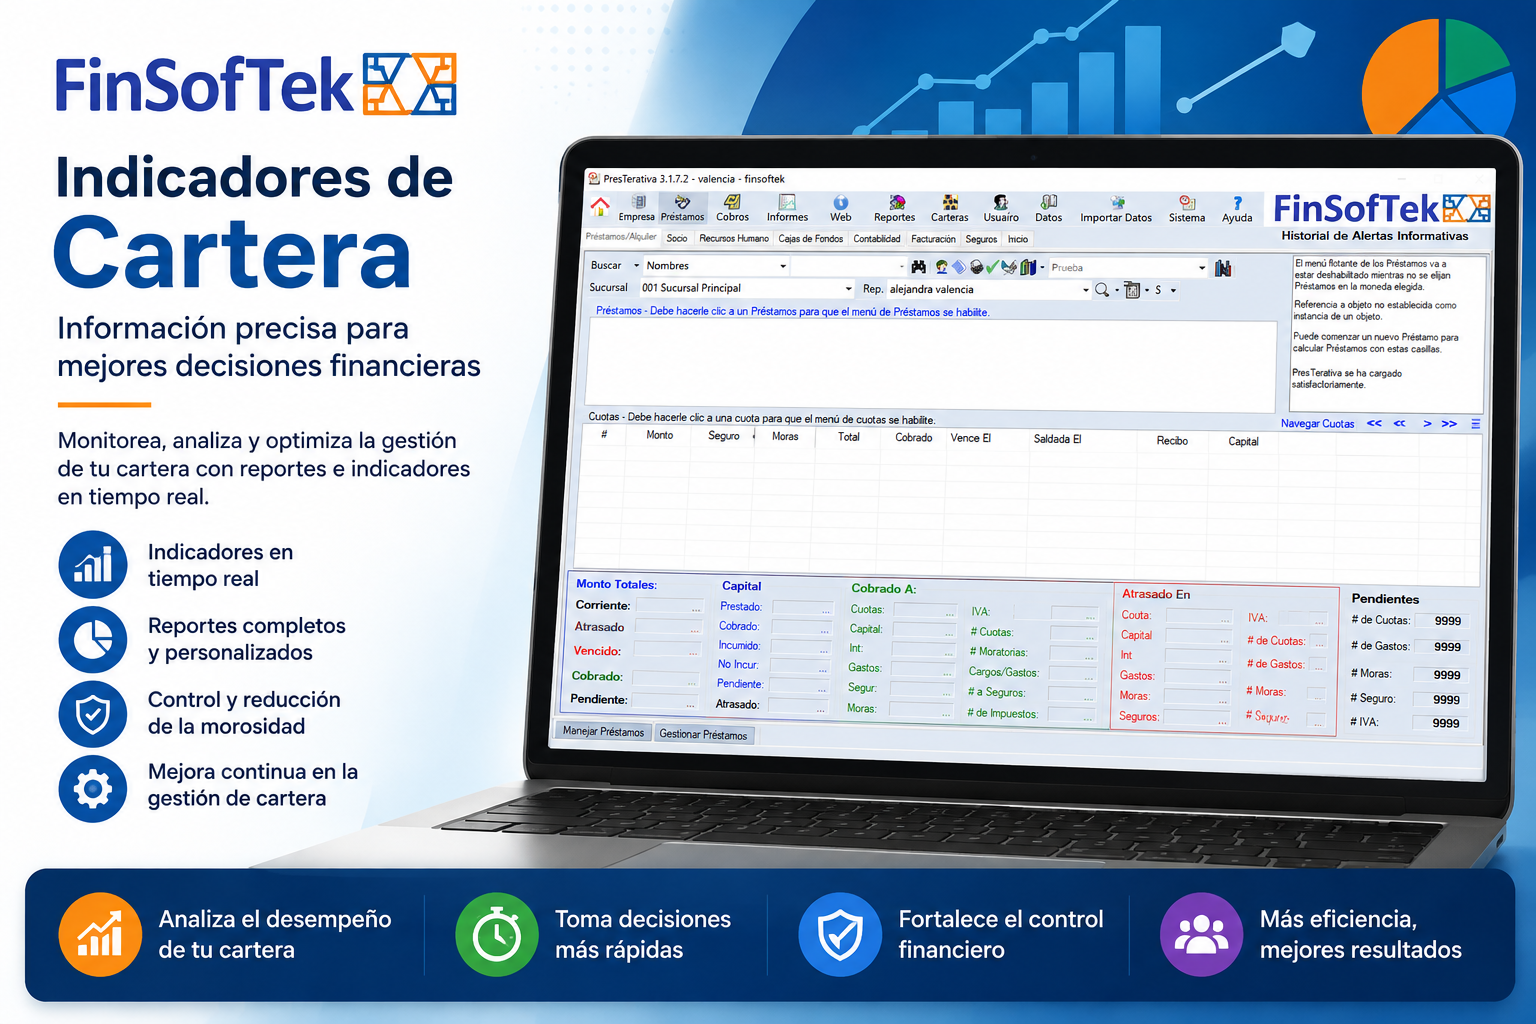
Los indicadores de cartera son métricas utilizadas para medir la calidad, morosidad, recuperación y comportamiento de las cuentas por cobrar. Ayudan a identificar cuánto está vencido, cuánto se recupera, cómo evoluciona el recaudo y dónde se concentra la cartera que requiere mayor atención.
| Indicador | Qué mide | Cómo interpretarlo | Qué ayuda a decidir |
|---|---|---|---|
| Índice de morosidad | Proporción del saldo vencido respecto de la cartera total, bajo una definición consistente. | Si aumenta, revisa tanto el saldo vencido como la evolución de la cartera total. | Identificar segmentos con mayor atraso y revisar su seguimiento. |
| Cartera vencida | Importe pendiente que cumple el criterio de vencimiento definido. | Un aumento muestra más saldo vencido, pero debe compararse con el tamaño de la cartera. | Distribuir la revisión por antigüedad, responsable y tipo de crédito. |
| Índice de recaudo | Pagos atribuibles al periodo frente a los importes previstos para ese mismo periodo. | Si disminuye, comprueba pagos pendientes de aplicar y diferencias respecto de lo programado. | Revisar conciliación y contactar las cuentas pendientes según las políticas internas. |
| Antigüedad de cartera | Distribución de saldos por tramos de días de atraso. | Si se concentran en tramos más antiguos, hay obligaciones que siguen sin resolverse. | Priorizar casos y revisar la continuidad del seguimiento. |
| Tasa de recuperación | Importe recuperado respecto de una cartera objetivo definida para el periodo. | Compara la misma base de casos; cambiarla puede alterar el resultado sin mejorar la gestión. | Evaluar acciones de recuperación por segmento y responsable. |
| Cumplimiento de acuerdos | Acuerdos cumplidos respecto de los que debían cumplirse en el periodo. | Una caída requiere revisar vencimientos, registro de pagos y seguimiento de compromisos. | Identificar acuerdos pendientes y asignar la siguiente gestión. |
| Días promedio de recuperación | Tiempo transcurrido hasta recuperar las obligaciones incluidas en el análisis. | Un promedio mayor puede ocultar casos antiguos; revisa también los pendientes excluidos. | Detectar demoras del proceso y revisar los casos que las explican. |
Una fórmula habitual para analizar la proporción de cartera vencida es:
Por ejemplo, si una organización administra $100.000 en cartera y $8.000 corresponden a obligaciones vencidas, el resultado sería un 8 % de morosidad. La definición exacta de cartera vencida y los criterios de cálculo pueden variar según las políticas y la jurisdicción.
Para analizar los resultados de recuperación puede utilizarse, según el criterio definido por la organización:
Lo importante es mantener el mismo criterio entre periodos para que la comparación tenga sentido.
Un indicador aislado ofrece información limitada. Conviene observar su evolución y relacionarlo con otros datos. Por ejemplo, un aumento de la cartera vencida junto con una disminución del recaudo puede indicar que existen obligaciones que requieren mayor seguimiento.
Los indicadores apoyan el análisis y la toma de decisiones, pero no sustituyen los criterios, políticas y evaluaciones de los responsables de cada organización.
Si aumenta la cartera vencida y disminuye el recaudo, comienza por comprobar que los pagos estén registrados y conciliados. Después revisa qué segmentos concentran las diferencias y asigna responsables de seguimiento.
En la siguiente revisión, compara los resultados usando la misma fecha de corte, moneda, definición de atraso y base de cálculo. Un cambio en el indicador es una señal para investigar; por sí solo no explica la causa.
Elige un reporte que hoy te tome tiempo elaborar. Describe sus campos, filtros y frecuencia de uso. Así podrás comprobar si la solución cubre esa necesidad y qué configuración o trabajo adicional requiere.
Finsoftek puede ayudarte a organizar información de préstamos, pagos, saldos, cartera y recaudos para facilitar el seguimiento financiero.
Profundiza en recuperación, morosidad, cobranza y administración de préstamos.
La administración de cartera no consiste únicamente en realizar seguimiento a los pagos pendientes. También implica analizar información que permita conocer el comportamiento de los clientes, evaluar el riesgo financiero y tomar decisiones oportunas para mantener la estabilidad económica de la organización.
Los indicadores de cartera permiten medir el desempeño de la gestión de créditos y cobranza mediante datos objetivos que facilitan identificar oportunidades de mejora, reducir la morosidad y fortalecer los procesos financieros.
En Finsoftek desarrollamos soluciones tecnológicas que ayudan a cooperativas, entidades financieras, fondos de empleados y empresas prestamistas a centralizar la información de cartera y generar indicadores estratégicos.
Son métricas utilizadas para evaluar el comportamiento de las cuentas por cobrar y medir la eficiencia de los procesos de crédito y recuperación.
Permiten conocer el estado de la cartera, identificar tendencias y detectar cambios y señales de riesgo que puedan afectar la liquidez de la organización.
Más que cifras aisladas, representan herramientas para apoyar la planeación financiera y mejorar la administración de los recursos.
Los indicadores convierten la información financiera en señales útiles para detectar riesgos y oportunidades.
El análisis periódico permite definir políticas de crédito y cobranza con información actualizada, reduciendo errores administrativos.
Tomar decisiones basadas únicamente en la percepción puede generar errores en la administración financiera.
Los indicadores permiten evaluar el comportamiento real de la cartera, identificar clientes con mayor nivel de riesgo y conocer la efectividad de las estrategias implementadas para la recuperación de pagos.
Además, facilitan la definición de políticas de crédito y cobranza sustentadas en información verificable.
Cada organización puede definir diferentes métricas según su modelo de negocio, pero estos indicadores son ampliamente utilizados.
Mide el porcentaje de obligaciones vencidas frente al total de la cartera.
Permite conocer el valor de las obligaciones que superaron su fecha de pago.
Ayuda a evaluar la velocidad con la que se recuperan las cuentas por cobrar.
Muestra el tiempo estimado que tarda la organización en recuperar sus créditos.
Relaciona los pagos recibidos con las obligaciones previstas durante un periodo.
Permite monitorear el comportamiento de los compromisos de pago.
Mide la efectividad de las acciones implementadas para recuperar cartera.
Clasifica las obligaciones según el tiempo transcurrido desde su vencimiento.
El seguimiento periódico de estos indicadores permite detectar cambios en el comportamiento financiero y actuar de manera preventiva.
El seguimiento manual de indicadores puede resultar complejo cuando el volumen de operaciones aumenta.
Solicita una revisión de los reportes disponibles para préstamos, pagos, saldos y vencimientos. Confirma qué indicadores se incluyen, qué filtros puedes utilizar y cómo se actualizan los datos en la solución propuesta.
Conoce nuestro Software de Cobranza, diseñado para automatizar procesos y mejorar el seguimiento de las cuentas por cobrar.
La digitalización mejora la trazabilidad, reduce errores y facilita la construcción de reportes estratégicos.
Las organizaciones que administran su cartera mediante plataformas tecnológicas disponen de información actualizada sin depender de procesos manuales.
También puedes conocer nuestro Software para Financieras, desarrollado para integrar clientes, préstamos, cartera y análisis financiero.
Indica tu tipo de negocio, cuántas personas consultan la cartera y qué reportes preparas hoy. Solicita una demostración para revisar saldos, vencimientos y pagos, y confirmar los módulos, el alcance y las condiciones comerciales de la solución.